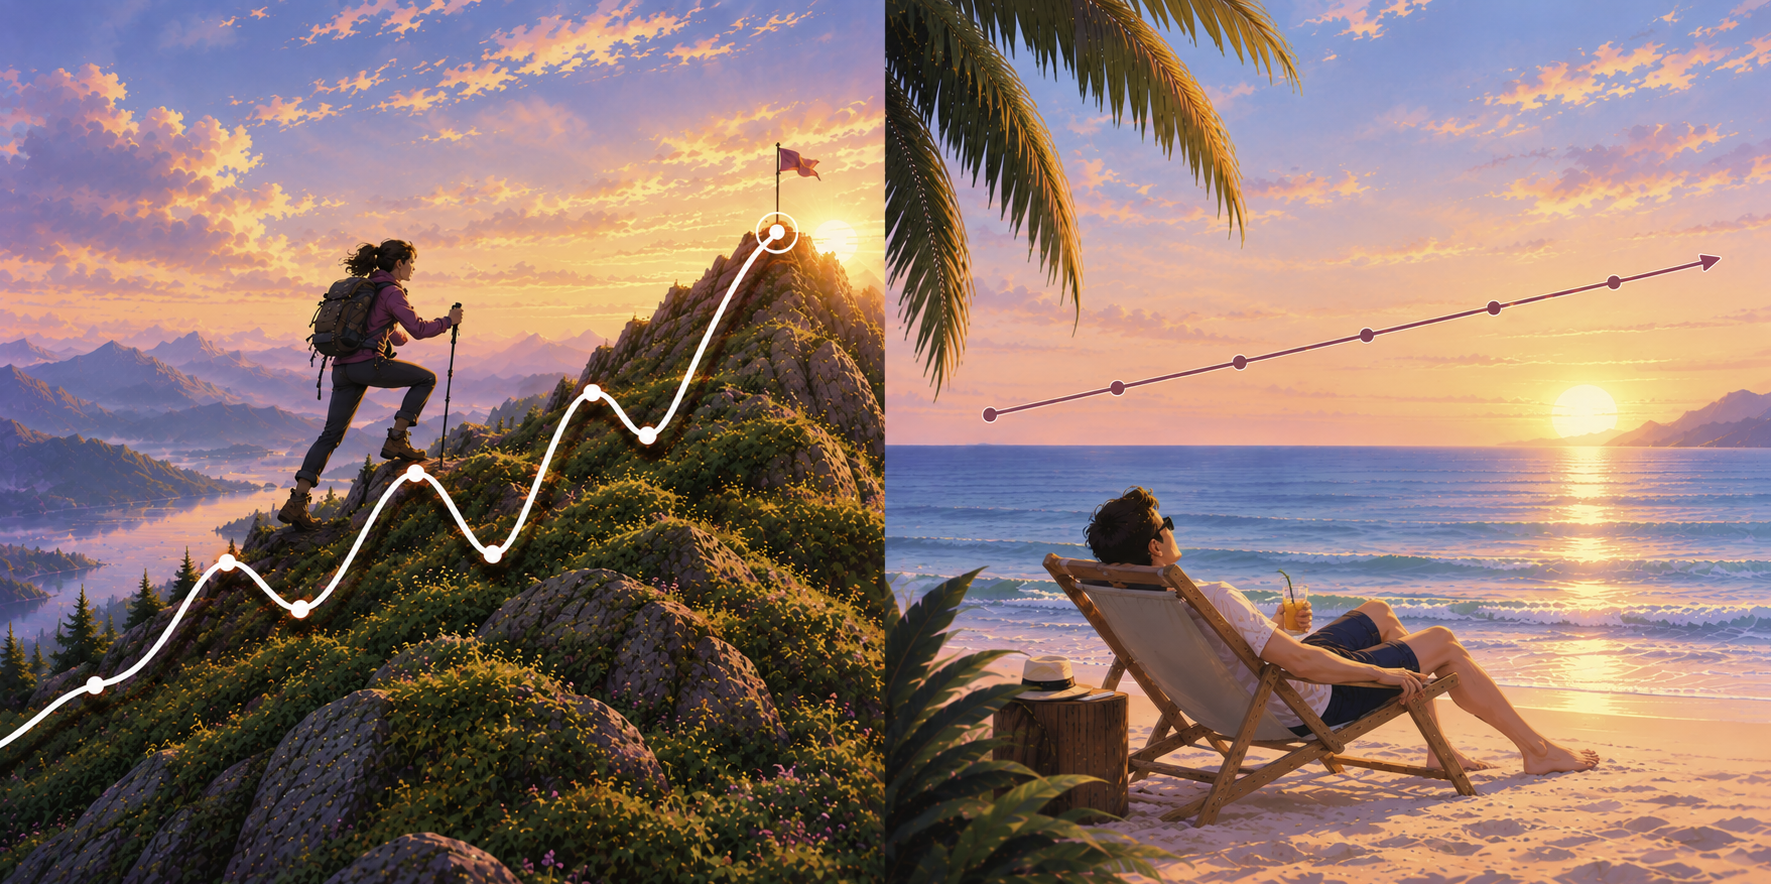
Faut-il chercher à devancer le marché, ou simplement l’accompagner ?
Deux philosophies de gestion s'affrontent, et ce depuis des décennies. Chacune est portée par une conviction différente sur le fonctionnement des marchés financiers, la capacité à s'adapter ainsi que la gestion du risque.
Aujourd’hui, les frais, la transparence et la performance nette sont scrutés de manière de plus en plus exigeante. Le choix entre gestion active et gestion passive façonne directement la construction d’un portefeuille, son coût, et sa capacité à traverser les cycles de marché. Deux logiques, deux disciplines, deux rapports au risque… et pourtant, une complémentarité qui, bien dosée, peut devenir une véritable force.
Deux philosophies, une même ambition
La gestion active repose sur la conviction que les marchés ne sont pas parfaitement efficients. Il existe donc un écart dans lequel, avec de l'analyse et du jugement, il est possible d'identifier des titres sous-évalués ou des tendances naissantes avant qu'elles ne deviennent globales, et de miser sur ces écarts pour réaliser du profit. Le gérant sélectionne ses positions de manière autonome et cherche à générer un rendement supérieur à son indice de référence ; ce surplus est appelé alpha.
La gestion passive part d'une vision opposée : sur le long terme, il est statistiquement difficile de battre durablement un indice une fois les frais déduits. Plutôt que de chercher à surperformer, ce type de gestion vise à répliquer de manière fidèle un marché ou un secteur, via des fonds indiciels ou des ETF, avec un coût moindre et en toute transparence.
Ces deux approches ne s'opposent pas seulement dans leur méthode, mais aussi dans leur rapport au temps : la gestion active implique une surveillance constante et une réévaluation permanente des investissements. Alors que la gestion passive mise sur la discipline et la constance, indépendamment du bruit de marché à court terme.
Le poids silencieux des frais
C'est généralement le point le plus déterminant entre les deux méthodes, car l'écart de coûts entre les deux approches reste considérable.
Un fonds activement géré facture généralement entre 1 % et 2 % de frais annuels, parfois accompagnés de frais de performance. Ces frais s'accumulent comme les rendements, année après année, mais en sens inverse.
A l’inverse, un fonds indiciel ou un ETF se négocie souvent en dessous de 0,3 % (certains produits descendant même sous 0,1 %) sans veille de marché constante ni gestion active quotidienne.
Quand la proactivité paie
Faut-il pour autant enterrer la gestion active ? Pas si vite. Sur des marchés larges et très suivis, comme les grandes capitalisations américaines, l'information circule rapidement et il est difficile pour un gérant actif de dégager un avantage durable après les frais. Mais sur les petites capitalisations, les marchés émergents, les situations spéciales ou les obligations à haut rendement, l'histoire change. Moins d'analystes regardent, moins d'information circule. Et c'est précisément là qu'un travail de recherche rigoureux peut faire la différence.
La volatilité joue également un rôle. Lors d’une baisse de marché, le gérant actif peut réduire son exposition ou choisir des valeurs défensives, contrairement à un fond indiciel, qui suit de manière mécanique le marché. À l'inverse, lors des phases de reprise rapide, la gestion passive capte pleinement le rebond, tandis qu'un positionnement défensif peut freiner la performance d'un fonds actif.
L’adversaire, c’est parfois soi-même
Au-delà des chiffres, un facteur souvent sous-estimé départage les deux approches : le comportement de l'investisseur lui-même. Sur le papier, suivre un indice est d'une simplicité enfantine. Dans la réalité, quand il y a une correction de 30 %, la discipline s'effondre. Les études sur le comportement des investisseurs sont unanimes : le rendement réellement perçu par les détenteurs de fonds indiciels est systématiquement inférieur au rendement affiché du fonds lui-même, parce qu'on vend dans la panique et qu'on rachète toujours trop tard.
Un gérant actif, en gardant le contact avec son client et en lui expliquant ses décisions, l'aide à ne pas céder à la panique et à éviter l'erreur classique de vendre au plus mauvais moment. C’est une dimension humaine difficile à chiffrer, mais qui constitue l'un des arguments les plus concrets en faveur d'une gestion active bien menée.
Test réalisé par Warren Buffet
En 2007, Warren Buffett lance un défi à toute l'industrie de la gestion d'actifs : sur dix ans, un simple fonds indiciel répliquant le S&P 500 ferait mieux, après frais, qu'un panier de hedge funds dirigé par les meilleurs gérants du marché. Une seule société accepte le défi : Protégé Partners, spécialiste des fonds spéculatifs. Un million de dollars est mis en jeu.
Dix ans plus tard, le verdict tombe. Le fonds indiciel de Buffett affiche une performance cumulée d'environ 126 %. Les hedge funds sélectionnés par Protégé Partners plafonnent autour de 36 %. C’est bien l’accumulation des frais de gestion, frais de performance, commissions multiples qui a fini par détruire la performance nette.
Le pari de Buffett n'invalide pas la gestion active, il en rappelle simplement le prix et l'exigence qu'elle impose.
Une troisième voie s’impose
Entre ces deux mondes, une approche hybride s'est créée ces dernières années : la gestion factorielle, ou« smart beta ». Le principe est simple : l'allocation des actifs dans cet ETF smart beta repose sur des règles mathématiques. Au lieu de suivre un indice classique pondéré par la taille des entreprises (comme le S&P 500), il suit un indice construit autour de critères précis, comme la valeur, la qualité, le momentum ou la faible volatilité. Il est censé générer plus de rendement sur la durée.
Cette approche conserve la transparence et les coûts d'un fonds indiciel, tout en intégrant certains principes de sélection propres à la gestion active.
C’est une belle illustration de l’évolution de la frontière entre gestion active et gestion passive, accompagnée de la sophistication croissante des outils de gestion.
Investir avec Generation ALFA
Chez Generation Alfa, nous ne considérons pas la gestion active et la gestion passive comme deux camps opposés, mais comme deux outils complémentaires au service d'une même allocation. La gestion passive constitue souvent le socle d'un portefeuille :une exposition large, diversifiée et peu coûteuse aux grandes classes d'actifs. La gestion active vient s'y ajouter de manière ciblée, sur les segments où la conviction et l'expertise d'un gérant peuvent réellement créer de la valeur.
Nous allons même plus loin avec notre manière subtile d'être actifs au sein d'une gestion passive : non pas en sortant des ETF, mais en arbitrant entre eux. Prenons l'exemple du S&P 500. Un investisseur peut choisir entre plusieurs versions du même indice, qui partagent le même univers de titres mais pas la même logique de pondération. L'ETF traditionnel pondère chaque société selon sa capitalisation boursière, plus une entreprise est grande, plus son poids dans l'indice est important. L'ETF équipondéré, lui, attribue le même poids à chaque composante, qu'il s'agisse d'un géant technologique ou d'une valeur plus modeste. L'ETF momentum, enfin, surpondère les sociétés qui affichent la dynamique la plus forte du moment, indépendamment de leur taille.
Chez Generation Alfa, cette flexibilité fait partie des leviers que nous utilisons pour ajuster nos portefeuilles sans renoncer à la discipline de coûts propre à la gestion indicielle.